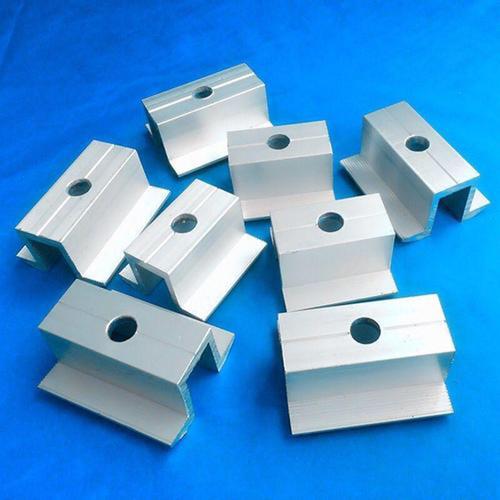
中国铝加工产业已建立起全球最完整的产业链和最大的产能规模,铝部件制造在建筑、交通、电子、包装等领域广泛应用。大而不强、结构性过剩、高端供给不足等问题依然突出。面对全球产业链重构与绿色低碳转型的双重压力,产业升级不再是选择题,而是生存题。
一、现状审视:规模领先背后的结构性隐忧
中国铝加工材产量连续多年居世界首位,铝部件制造企业数量众多,但产业集中度低,同质化竞争激烈。在中低端领域,建筑铝型材、普通铝板带等产品产能过剩,价格战频发,利润空间被持续压缩。而在航空航天、新能源汽车、消费电子等高端领域,高性能铝材及精密部件仍依赖进口,部分关键材料受制于人。这种“低端过剩、高端失守”的格局,暴露出产业在技术积累、工艺控制和装备水平上的短板。
二、升级方向:向高端化、智能化、绿色化迈进
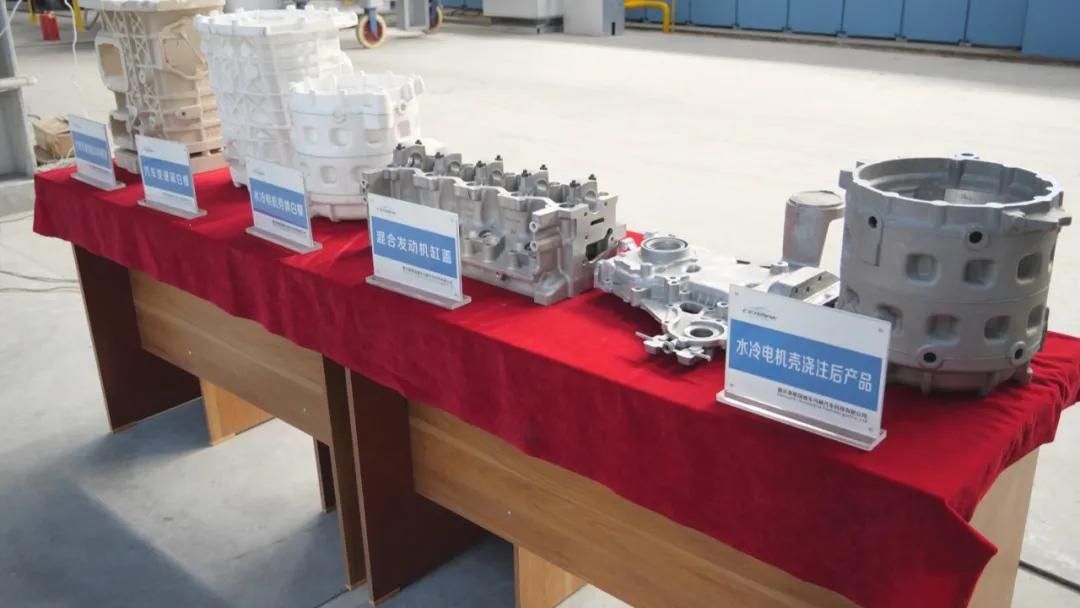
高端化突破是核心路径。铝部件制造需从“按图加工”向“材料-设计-制造”一体化解决方案转型。例如,在新能源汽车领域,一体化压铸大型铝部件正重塑车身制造流程;在航空领域,高强高韧铝合金厚板及精密锻造部件仍是一片蓝海。企业应聚焦细分赛道,联合下游用户开展协同攻关,突破成分设计、热处理、精密成型等关键工艺,形成难以替代的专精特新能力。
智能化改造是效率革命。铝加工属于流程与离散混合制造,数据孤岛和工艺黑箱普遍存在。通过引入工业互联网、数字孪生和AI工艺优化,实现从熔铸到表面处理的全流程实时监控与自适应控制,可显著提升成品率和一致性。智能排产与柔性制造系统则能帮助企业在小批量、多品种的定制化订单中获取竞争优势,摆脱单纯拼成本的竞争逻辑。
绿色化转型是生存底线。电解铝纳入全国碳市场后,铝部件制造企业的碳足迹管理压力骤增。再生铝的保级利用是突破口——若能建立精细化的废铝分选体系并优化再生合金配方,可使铝部件制造的能耗和碳排放大幅降低,同时满足汽车、消费电子等行业对低碳铝的迫切需求。短流程工艺、余热回收和表面处理无铬化等清洁生产技术也需加速推广。
三、生态重构:从单点竞争到链群协同
产业升级不能仅靠单个企业突围。一方面,头部企业应通过兼并重组整合区域产能,淘汰落后装备,提升行业集中度,避免“劣币驱逐良币”。另一方面,需构建“铝加工企业+装备制造商+终端用户+研发机构”的创新联合体,围绕材料数据库、工艺标准、检测认证等公共平台共建共享,降低中小企业的升级门槛。地方政府在园区规划中应注重铝部件制造与下游整车、电子代工企业的就近配套,形成产业链闭环,减少物流与库存浪费。
四、
中国铝加工产业的升级,本质是从“产能输出”转向“能力输出”。铝部件制造的未来不在于生产更多吨位的铝材,而在于以更低的碳足迹、更高的性能、更短的交期,嵌入全球高端制造的价值链。这需要企业家摆脱规模情结,在技术创新与管理精进上久久为功;也需要行业政策的精准引导,为真正的高质量竞争创造公平环境。唯有如此,方能实现从铝业大国到铝业强国的跨越。